Un segundo modelo de negocio puede dar más profundidad a un juego de gestión de tiendas, pero cambia lo que representa un artículo en el inventario, cómo se calculan los ingresos y cuándo se liquidan los importes. Define esas diferencias antes de añadir una nueva pantalla de venta para que las existencias, la demanda de los clientes y el proceso de cobro sigan teniendo una única fuente de verdad.
Esta guía parte de una tienda ficticia que vende mercancía propia y añade la venta en consignación como segundo modelo. No se ha probado ningún sistema de tienda, ni se han hecho pruebas de venta, devolución o saldo. Toma los ejemplos como decisiones de diseño que debes verificar en el proyecto real.
Define qué distingue al segundo modelo
Describe las reglas de propiedad y liquidación antes de modificar el código. En la venta directa, la tienda podría comprar las existencias y quedarse con el importe de la venta una vez descontados sus costes. En el modelo ficticio de consignación, el proveedor conserva la propiedad hasta que se realiza la venta y la tienda registra una comisión o una parte del importe antes de liquidar el resto más adelante. Son reglas de ejemplo y no pretenden describir la economía de todos los juegos ni la contabilidad real.
| Decisión | Ejemplo de venta directa | Ejemplo de venta en consignación |
|---|---|---|
| Propiedad de las existencias | La unidad pertenece a la tienda antes del cobro | La unidad pertenece al proveedor hasta la venta |
| Registro de la venta | Importe bruto de la venta y coste de la mercancía | Importe bruto de la venta, parte de la tienda e importe que corresponde al proveedor |
| Salida del inventario | Retirar la unidad al cobrar | Retirar la unidad vendida y crear una partida de liquidación |
| Devolución | Reponer las existencias según las reglas de la tienda | Revertir la venta y la liquidación según las reglas del modelo |
Deja constancia de cada decisión. Si las existencias en consignación que no se vendan se devuelven al proveedor, define cuándo. Si la tienda cobra una comisión, indica si es fija o porcentual y cómo se redondea. Si un cliente devuelve un artículo, aplica la regla documentada para el reembolso y el saldo del proveedor, sin recalcularlos a partir del precio vigente.
Reutiliza los sistemas de inventario y de clientes
Asigna a cada unidad de inventario o acuerdo un ID de modelo estable. El sistema de inventario existente puede seguir contabilizando los artículos y mostrándoselos a los clientes, mientras que el modelo determina las reglas de propiedad y liquidación. Evita guardar una cantidad en el inventario de venta directa y otra en la pantalla de consignación, porque pueden dejar de coincidir tras un cobro o al volver a cargar la partida.
Deja que los clientes consulten los productos y compren a través de los sistemas actuales de demanda y cobro, salvo que el diseño introduzca deliberadamente un grupo de clientes distinto. Si el segundo modelo cambia cómo se muestra el precio o la disponibilidad, especifica cómo se presenta ese valor y valídalo a través del mismo catálogo de productos. Evita copiar la lógica de demanda en un componente separado de «clientes de consignación» sin un requisito claro.
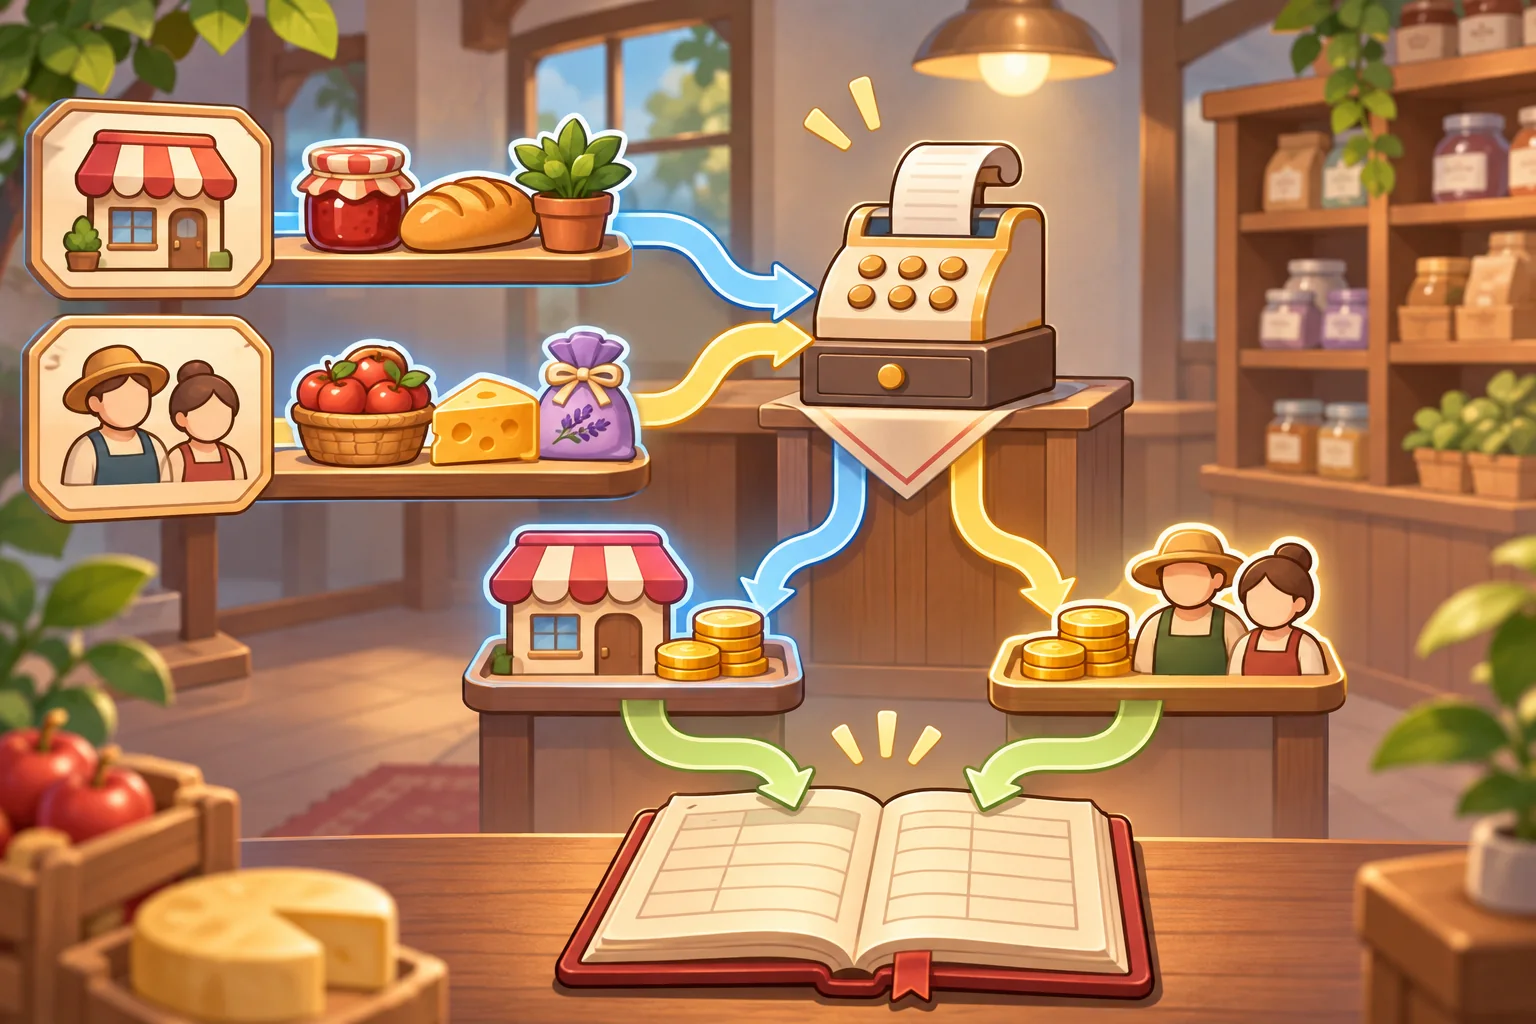
Define los modelos siguiendo el flujo de creación de contenido del proyecto. La documentación de la versión estable de Godot describe los recursos personalizados (Resources), que se pueden serializar y editar en el Inspector. Unity 6.1 describe ScriptableObject como un contenedor de datos independiente de las instancias de clase. Estas fuentes respaldan las opciones de configuración. Las reglas de comisión del ejemplo y la arquitectura del inventario son decisiones del proyecto.
Mantén un único proceso de cobro y un único responsable del libro contable
El proceso de cobro debe validar la disponibilidad actual del artículo, su modelo, el precio y la cantidad. Cuando se complete la venta, actualiza la unidad de inventario una sola vez y envía el resultado al módulo responsable de la contabilidad. El libro contable puede registrar entonces el importe bruto de la venta, la parte de la tienda, el importe adeudado y los costes en asientos separados. La interfaz debe mostrar el resultado registrado, sin calcular el saldo por su cuenta.
La operación de liquidación también debe ser idempotente. Un evento de cierre semanal o un botón de liquidación no debe pagar dos veces al mismo proveedor tras volver a cargar una escena. Si encaja con el proyecto, usa un ID de venta o de liquidación estable, actualiza el estado una sola vez y prueba a repetir la transición en una partida guardada que puedas descartar.
Las devoluciones y las cancelaciones suelen ser los casos límite que dejan al descubierto la lógica duplicada. Decide si una devolución repone la unidad, revierte la parte de la tienda, vuelve a dejar pendiente un importe para el proveedor o modifica el acuerdo. Aplica la misma regla escrita en el proceso que sigue el cliente y en el libro contable. Si el juego actual no admite devoluciones, déjalas fuera de la primera versión del cambio.
Separa la configuración del modelo del estado de cada venta
Limita la definición del modelo a la regla de propiedad, los tipos de artículos admitidos, la política de comisiones y el calendario de liquidación. El registro de la venta debe guardar los valores utilizados en el momento del cobro para que un cambio posterior de precio o de comisión no modifique una transacción completada. Si el proyecto carece de un sistema de acuerdos, empieza con una única regla fija y deja el editor general para más adelante.
Esta distinción también facilita la revisión de los reembolsos. Al tramitar una devolución, toma como referencia la venta original y revierte los movimientos de inventario y los asientos contables que correspondan. Evita recalcular una transacción antigua a partir de los datos vigentes del catálogo, ya que esos valores pueden haber cambiado desde que el cliente pagó.
Pide a la IA un cambio de alcance definido
Dale al asistente instrucciones concretas. Pídele que añada un segundo modelo de venta y conserve los precios de la venta directa, la demanda de los clientes, el recuento de existencias y el proceso de cobro. Indícale que use campos explícitos de propiedad y liquidación, mantenga un único responsable del libro contable e incluya la lista de archivos modificados, la migración de las partidas guardadas y las instrucciones para revertir el cambio. Pídele que muestre el flujo de datos antes de modificar el código.
Comprueba si hay registros de inventario duplicados, cambios en los importes hechos desde la interfaz, eventos de venta que puedan dispararse dos veces o cambios en el comportamiento de la venta directa que queden fuera de lo solicitado. Conserva un artículo conocido de venta directa y una partida guardada antigua como datos de prueba de regresión. Si el asistente modifica una función compartida de precios o demanda, pregúntale por qué y prueba la venta directa por separado.
Verifica la venta, la devolución, la liquidación y la recarga de la partida
Este plan de pruebas es una propuesta. No recoge resultados de Copper Kettle.
| Caso | Acción | Qué comprobar |
|---|---|---|
| Prueba de control de la venta directa | Vende un artículo normal que sea propiedad de la tienda | Se mantienen las reglas vigentes de inventario y caja |
| Venta con el segundo modelo | Vende una unidad en consignación | La unidad sale del inventario y aparece el registro de liquidación correcto |
| Cobro duplicado | Vuelve a ejecutar de forma segura un evento de venta | No se duplican los ingresos ni la liquidación |
| Devolución | Devuelve el artículo si el juego lo permite | Se revierten los movimientos de inventario y los asientos contables según la regla acordada |
| Liquidación | Cierra el periodo contable previsto | El importe que corresponde al proveedor se liquida una sola vez |
| Guardado y recarga | Vuelve a cargar la partida después de la venta y después de la liquidación | Las existencias, la propiedad y los totales son coherentes entre sí |
Registra la versión de la compilación, el ID del artículo, el ID del modelo, la cantidad, los pasos de venta y liquidación, el resultado esperado y el resultado observado. Compara el mismo producto en el flujo de venta directa existente. Un libro contable simulado o una venta ficticia pueden servir para explicar el modelo, pero no demuestran que la economía esté equilibrada.
Preguntas frecuentes
¿Qué debo decidir antes de añadir un segundo modelo de negocio a la tienda?
Anota a quién pertenece el artículo antes de la venta, cómo obtiene ingresos la tienda, qué costes se aplican, cuándo se liquida el importe y cómo funcionan las devoluciones. Usa las reglas actuales de venta directa como control. Compara el comportamiento con el flujo de venta directa en cada paso de la implementación.
¿Cómo puede una tienda combinar la venta en consignación y la venta directa?
Asigna a cada artículo o acuerdo un ID de modelo explícito y canaliza los movimientos de inventario y las liquidaciones a través de un único responsable del inventario. Evita que ambos modelos se atribuyan la misma unidad o que se contabilice dos veces el mismo cobro. Usa un ID de modelo estable tanto en los registros de inventario como en los de liquidación.
¿Debe el segundo modelo de negocio tener una demanda de clientes distinta?
Solo si el diseño requiere una oferta o un comportamiento de compra distintos. Reutiliza los sistemas actuales de clientes y precios siempre que sea posible y expresa como datos las reglas de demanda específicas de cada modelo, sin duplicar la simulación. Vincula cada regla a un único ID de pedido y a una única operación de registro contable.
¿Cómo mantengo la coherencia del libro contable de la tienda?
Registra cada cobro o liquidación una sola vez a través del módulo que ya se encarga de la contabilidad. Registra por separado el importe bruto de la venta, la parte de la tienda, los costes y el importe adeudado para que una devolución o una recarga de la partida no duplique los ingresos. Prueba a volver a cargar la partida antes y después de cada evento que modifique el saldo. Así podrás seguir el rastro de cada venta después de volver a cargar la partida.
¿Qué debo probar después de añadir un segundo modelo?
Prueba la venta directa habitual, una venta con el segundo modelo, la devolución, la liquidación, el recuento de existencias, el guardado y la recarga de la partida y la repetición de un evento de cobro. Anota los resultados reales. Un libro contable de ejemplo no demuestra que la economía esté equilibrada. Guarda los datos exactos del artículo, del modelo y del caso de liquidación para revisarlos. Incluye el ID del modelo y la plataforma de prueba en ese registro.
Añade un segundo modelo con una única fuente de verdad
Registra de forma explícita los datos de propiedad y liquidación de cada modelo y tramita ambos tipos de venta mediante los sistemas actuales de cobro y contabilidad. Prueba por separado la venta directa, el nuevo modelo, las devoluciones y las transiciones repetidas. Amplía las reglas de negocio solo cuando los totales del inventario y del libro contable coincidan en la compilación real.
Si tienes una idea para un prototipo independiente que se pueda jugar en el navegador, prueba SEELE AI Game Maker. La invitación se refiere a crear un prototipo independiente. La ampliación de un sistema de tienda existente queda fuera de esa propuesta.