Présentez l’emprunt comme un compromis visible entre une capacité immédiate et de futurs remboursements. Associez les investissements à un goulot d’étranglement précis, indiquez leurs conditions d’amortissement et permettez de comparer un prêt à une croissance plus lente. Commencez par prototyper un petit prêt et une amélioration du magasin avant d’ajouter un arbre financier complet. La source officielle ci-dessous établit uniquement le contexte des opérations de supermarché ; les règles de prêt et les exemples d’investissement présentés ici sont originaux.
Définir les flux de trésorerie et les règles de remboursement
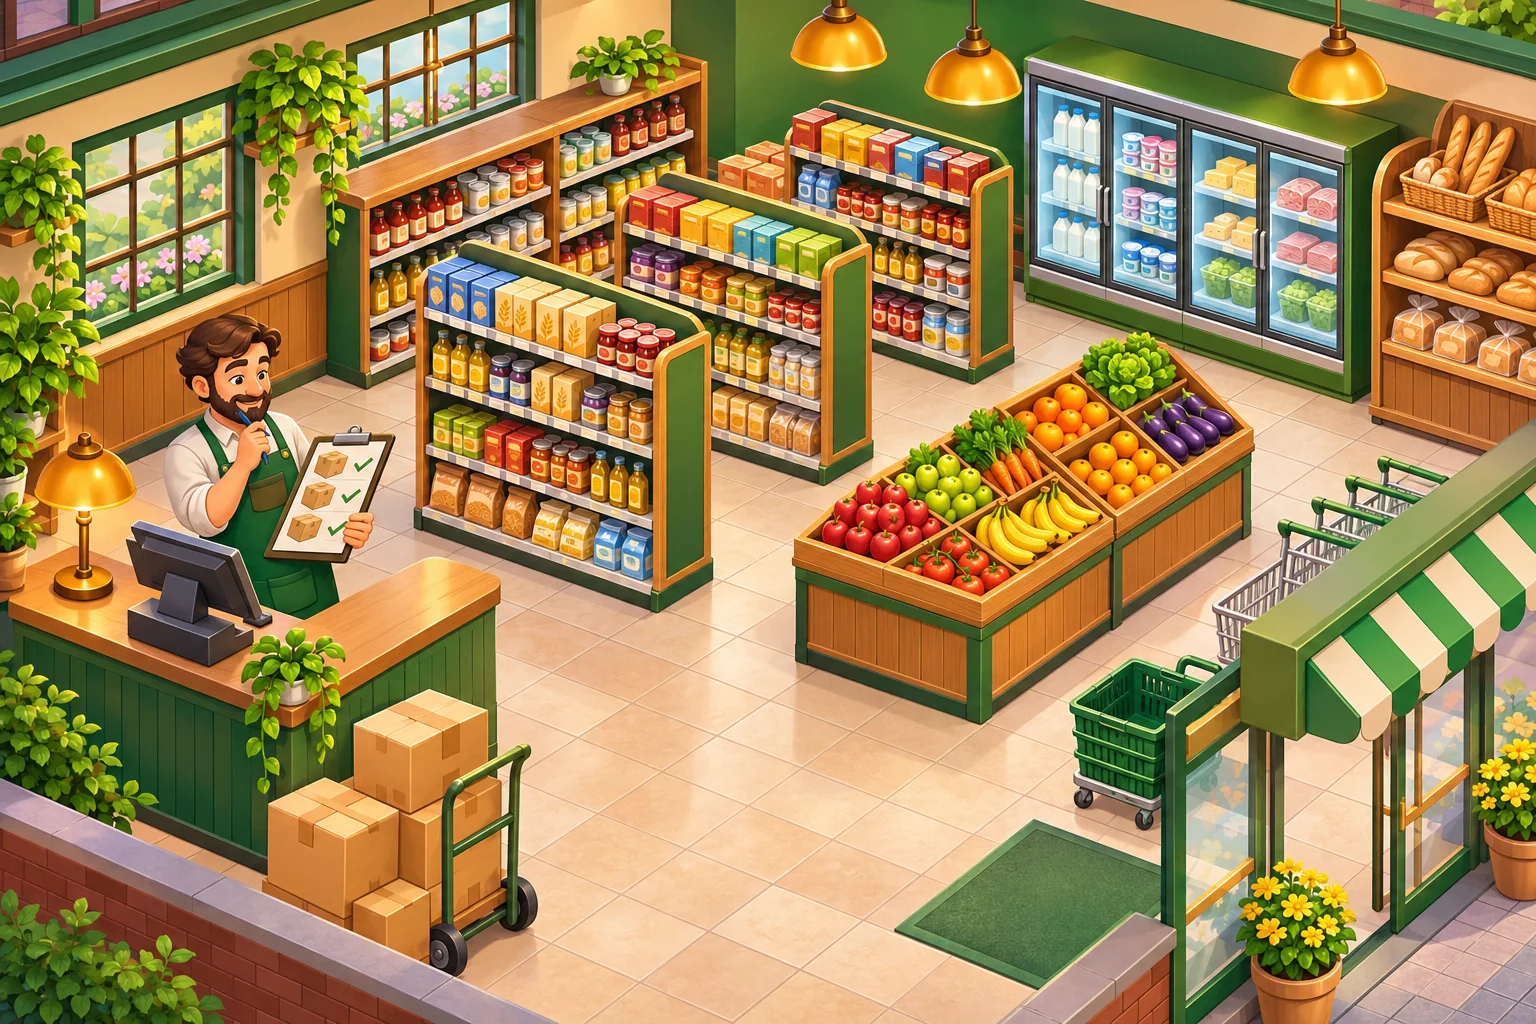
Un prêt donne immédiatement de la trésorerie au magasin en échange d’une obligation future connue. Définissez le principal, le calendrier de paiement, les intérêts ou les frais, et ce qui se passe pendant une semaine difficile. La fiche officielle de Supermarket Simulator décrit la gestion des stocks, l’agencement du magasin et la croissance de l’entreprise. Elle établit uniquement le contexte de la gestion d’un supermarché ; le modèle de financement ici est une proposition de conception originale. Pour cette référence limitée, consultez Nokta Games.
Présentez le calendrier complet des paiements avant que le joueur n’emprunte. Ne vous contentez pas d’un indicateur de dette vague : affichez la prochaine échéance, le montant à payer, le solde restant et la pénalité en cas de retard. Permettez de comparer l’emprunt à une croissance plus lente, à l’épargne ou à la réduction des commandes pour que le prêt reste une option parmi d’autres.
Relier les investissements aux goulots d’étranglement du magasin
Chaque investissement doit répondre à un goulot d’étranglement opérationnel. Une vitrine réfrigérée peut élargir le stock de produits frais, une caisse supplémentaire réduire les files d’attente et un espace de stockage plus grand permettre des commandes importantes. Affichez le coût d’achat, les dépenses récurrentes, la capacité gagnée et les conditions qui permettent d’amortir l’investissement. Ne promettez pas un rendement fixe si la demande peut varier.
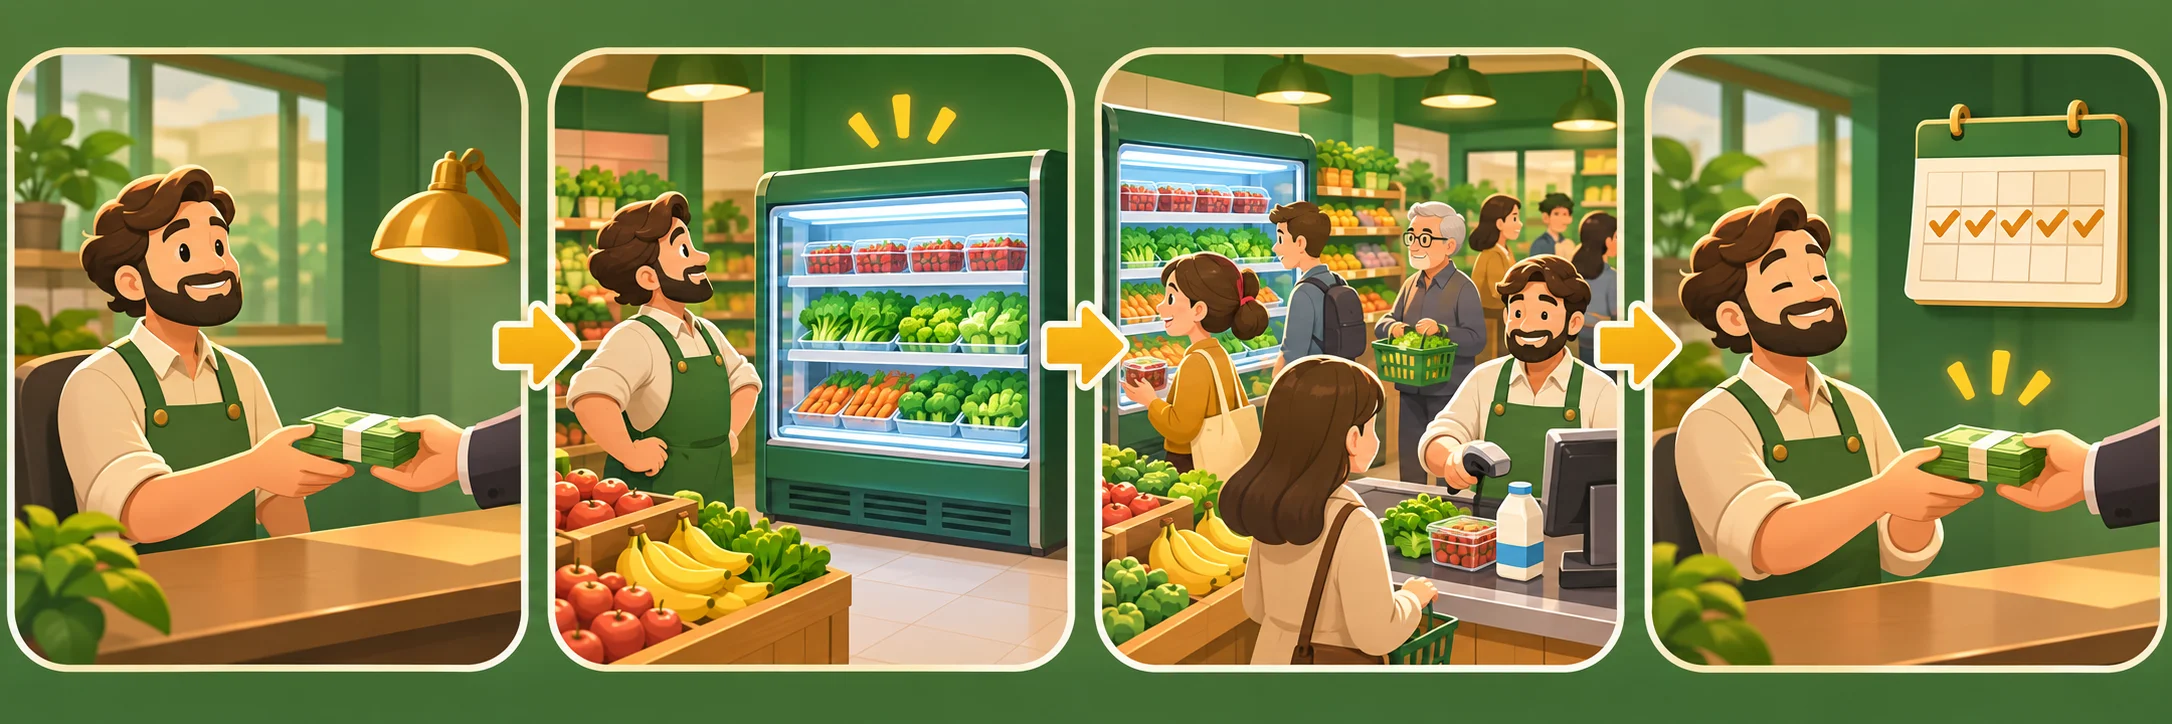
Utilisez un horizon de planification court et expliquez les changements immédiats de l’investissement. Si l’expansion augmente le loyer ou les besoins de personnel, affichez ces coûts à côté de l’avantage. Avant de choisir le financement, le joueur doit pouvoir déterminer si la contrainte concerne les stocks, le débit des caisses ou la surface de vente.
Montrer les risques avant d’emprunter
Rendez les risques compréhensibles au moyen de scénarios plutôt que de pénalités surprises. Une semaine de faible demande peut laisser moins d’argent pour rembourser, tandis qu’une commande excessive peut immobiliser des fonds dans des stocks invendus. Affichez une fourchette de prévisions, gardez les frais d’exploitation essentiels visibles et proposez une solution de reprise, comme ajuster les commandes, reporter une amélioration facultative ou vendre les surplus.
Limitez le montant des prêts et l’ampleur des investissements au flux de trésorerie actuel du magasin. Un petit prêt ne doit pas déclencher une spirale de dettes liée à des frais cachés qui s’accumulent. Indiquez le nombre de périodes de vente habituelles nécessaires pour amortir l’achat selon une demande prudente ou normale, et autorisez un remboursement anticipé si cela convient à la conception.
Tester les scénarios de baisse et d’amortissement
Testez le même prêt et le même investissement dans des conditions de départ identiques : demande normale, baisse des ventes et pénurie de stocks. Notez la trésorerie restante après les frais d’exploitation et les paiements prévus, ainsi que les solutions de reprise. Demandez aux joueurs pourquoi l’achat leur semble utile et ce qu’ils changeraient si les revenus baissaient.
Pour des opérations de stock connexes susceptibles de créer des goulots d’étranglement à l’investissement, consultez ce guide sur les stocks et les opérations de supermarché. Le test est réussi si les joueurs peuvent prévoir le prochain remboursement, déterminer le goulot d’étranglement résolu par une amélioration et traverser une période difficile sans perdre le contrôle du magasin.
FAQ
Comment les prêts devraient-ils fonctionner dans un simulateur de supermarché ?
Un prêt doit fournir de l’argent utilisable immédiatement et ses modalités de remboursement doivent pouvoir être consultées avant l’acceptation. Affichez le principal, les frais ou les intérêts, le montant et les échéances, le solde restant et les conséquences d’un paiement manqué. Maintenez des règles stables et évitez la capitalisation cachée qui pourrait transformer un achat raisonnable en spirale de dettes inexpliquée.
Quels investissements devraient améliorer les opérations du magasin ?
Les investissements doivent répondre aux contraintes précises du magasin, comme le débit des caisses, la capacité de stockage ou la réfrigération. Affichez le prix initial, les frais récurrents, la capacité gagnée et les conditions de demande qui rendent l’investissement utile. Permettez de comparer les améliorations à l’épargne ou à un ajustement des stocks avant de s’engager.
Comment présenter clairement le risque d’un prêt ?
Utilisez des prévisions de trésorerie visibles et des scénarios de tension : ventes faibles, stocks invendus ou dépenses d’exploitation imprévues. Affichez les paiements prévus et les coûts essentiels, puis proposez des solutions comme réduire les commandes futures ou reporter une amélioration facultative. Évitez les frais surprises et conservez un chemin vers un fonctionnement stable.
Que faut-il tester dans un système de prêt ?
Comparez le même achat dans des conditions de demande normale, de baisse des ventes et de pénurie de stocks. Suivez la trésorerie après les dépenses et les remboursements, vérifiez si l’investissement supprime le goulot d’étranglement visé et recensez les solutions de reprise restantes. Demandez aux joueurs de prévoir les remboursements avant d’emprunter et de dire s’ils choisiraient un autre investissement après la baisse.